
Pontes e l’euro digitale: perché il settlement bancario entra in una nuova fase
Pontes porta l’euro digitale nel cuore del settlement bancario degli asset tokenizzati
Nel dibattito sull’euro digitale si tende spesso a guardare alla parte più visibile dell’innovazione: pagamenti, applicazioni, nuovi strumenti per cittadini e imprese. Ma una delle trasformazioni più rilevanti potrebbe avvenire lontano dagli occhi del pubblico, dentro le infrastrutture che permettono alle banche di regolare le operazioni finanziarie.
Con Pontes, la BCE avvia un progetto pilota che guarda proprio a questo livello: il settlement bancario. Non si tratta semplicemente di sperimentare una nuova forma di denaro digitale, ma di capire come la moneta di banca centrale possa essere utilizzata per chiudere operazioni legate ad asset tokenizzati.
È un passaggio tecnico, ma strategico. Perché se gli strumenti finanziari si spostano progressivamente verso ambienti digitali e tokenizzati, anche la parte monetaria dell’operazione deve essere in grado di muoversi con la stessa efficienza, sicurezza e affidabilità.
Il nodo centrale: regolare valore digitale con denaro sicuro
La tokenizzazione degli asset promette mercati più rapidi, più programmabili e potenzialmente più efficienti. Un titolo, una quota, un’obbligazione o un altro strumento finanziario possono essere rappresentati in forma digitale, rendendo più fluido il trasferimento tra le parti.
Tuttavia, la tokenizzazione dell’asset è solo una metà del problema. L’altra metà è il pagamento. Se un’attività finanziaria viene scambiata in un ambiente digitale, anche il corrispettivo monetario deve poter essere trasferito in modo coerente con quella logica.
Qui entra in gioco Pontes. Il progetto pilota punta a verificare come le operazioni su asset tokenizzati possano essere regolate tramite moneta di banca centrale. In altre parole, l’obiettivo è far dialogare il mondo degli strumenti finanziari digitalizzati con una forma di denaro che mantiene il massimo livello di affidabilità istituzionale.
Per il sistema bancario, questo aspetto è cruciale. Il settlement non è una semplice fase amministrativa: è il momento in cui l’operazione diventa definitiva. Una compravendita finanziaria può essere negoziata, confermata e registrata, ma acquista piena efficacia solo quando il regolamento è completato.
Perché la moneta di banca centrale conta nel settlement
Nel regolamento bancario, la qualità del denaro utilizzato non è un dettaglio. La moneta di banca centrale rappresenta il riferimento più solido per chiudere posizioni tra intermediari, perché elimina o riduce in modo significativo il rischio legato alla controparte monetaria.
Applicare questa logica agli asset tokenizzati significa evitare che l’innovazione finanziaria si sviluppi su basi fragili. Se gli strumenti diventano digitali ma il regolamento rimane lento, separato o dipendente da processi poco integrati, il vantaggio della tokenizzazione rischia di ridursi.
Pontes può essere letto quindi come un tentativo di portare coerenza tra due livelli: da un lato la rappresentazione digitale degli asset, dall’altro il denaro con cui quegli asset vengono effettivamente pagati. La vera efficienza nasce quando entrambe le gambe dell’operazione possono muoversi nello stesso ambiente operativo, o quantomeno attraverso sistemi capaci di comunicare senza attriti.
Un esempio semplice aiuta a chiarire il punto. Immaginiamo una banca che acquista un’obbligazione tokenizzata da un’altra banca. Il trasferimento del token può avvenire rapidamente, ma se il pagamento richiede passaggi separati, controlli manuali o tempi di regolamento differenti, il processo resta incompleto. Un’infrastruttura come Pontes mira a ridurre questa distanza, consentendo che la parte finanziaria e quella monetaria dell’operazione siano gestite con maggiore sincronizzazione.
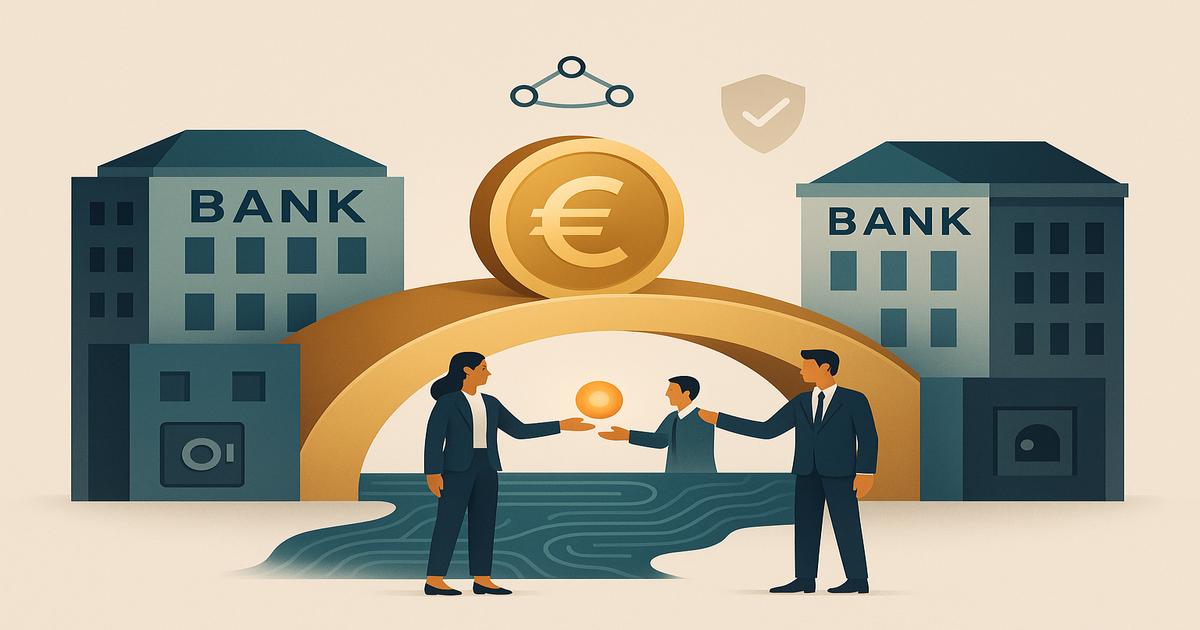
Un ponte tra banche tradizionali e finanza tokenizzata
Il nome Pontes richiama l’idea di collegamento, ed è proprio questo il punto più interessante dell’iniziativa. Il sistema bancario non può permettersi di trattare la tokenizzazione come un universo parallelo, separato dalle infrastrutture regolamentate. Allo stesso tempo, la finanza tokenizzata non può crescere davvero se non trova modalità di integrazione con la moneta di banca centrale e con i circuiti istituzionali.
Il progetto pilota della BCE si colloca in questa zona di convergenza. Da una parte c’è il mondo bancario, con le sue esigenze di sicurezza, finalità del regolamento, controllo dei rischi e conformità. Dall’altra c’è l’evoluzione degli asset digitali, che richiede rapidità, automazione e interoperabilità.
Pontes non va interpretato come una semplice prova tecnologica. È un segnale di direzione: le banche centrali stanno osservando con attenzione il modo in cui le infrastrutture di mercato possono adattarsi alla tokenizzazione. Non basta che gli asset siano digitali; serve un modello di regolamento che mantenga la fiducia del sistema.
Cosa cambia per banche e operatori finanziari
Per gli intermediari, iniziative di questo tipo indicano una priorità chiara: prepararsi a un ambiente in cui il settlement potrà essere sempre più integrato con asset digitalizzati. Questo non significa abbandonare dall’oggi al domani le infrastrutture esistenti, ma sviluppare competenze, procedure e sistemi capaci di operare in contesti più evoluti.
Le banche dovranno comprendere come gestire asset tokenizzati, come contabilizzarli, come integrarli nei processi di regolamento e come interagire con forme digitali di moneta di banca centrale. Il vantaggio competitivo non sarà solo tecnologico, ma operativo. Chi saprà ridurre i tempi, contenere i rischi e migliorare l’efficienza dei flussi potrà posizionarsi meglio in un mercato in trasformazione.
Anche per il settore fintech il messaggio è rilevante. Le soluzioni più promettenti non saranno necessariamente quelle che si pongono fuori dal sistema regolamentato, ma quelle capaci di dialogare con esso. La tokenizzazione può diventare una componente strutturale della finanza solo se riesce a integrarsi con meccanismi di settlement robusti e riconosciuti.
Il valore strategico del progetto Pontes
Pontes rappresenta un tassello importante nel percorso dell’euro digitale applicato alle infrastrutture finanziarie. Il suo interesse non sta soltanto nella sperimentazione in sé, ma nella domanda che pone al mercato: come si regoleranno le operazioni bancarie quando una quota crescente degli asset sarà tokenizzata?
La risposta non può limitarsi alla velocità. Deve includere sicurezza, certezza del regolamento, affidabilità della moneta utilizzata e compatibilità con il sistema bancario. In questo senso, l’uso di moneta di banca centrale per il settlement di asset tokenizzati è una scelta che punta a mantenere saldo il principio di fiducia, anche dentro architetture più digitali.
La finanza del futuro non sarà definita solo da nuovi strumenti, ma dalle infrastrutture che permetteranno a quegli strumenti di funzionare su larga scala. Pontes va letto esattamente in questa prospettiva: non come un esperimento isolato, ma come una prova generale del modo in cui banche, asset digitali e moneta di banca centrale potrebbero convivere nella prossima generazione dei mercati finanziari.
Hai dubbi o domande?
Scrivici!
Siamo a tua disposizione per rispondere a tutti i tuoi dubbi e fissare un appuntamento per una consulenza gratuita.
QuickExchange™
Via A. Maspoli, 7
(Sassi Center)
Orari apertura
Lu–Ven 08:30–18:30
1° / ultimo Sab 08:00–12:00
Domenica Chiuso
Festivi Chiuso
Via Colombera, 10
Via Pobiette, 2
(Stabile Taiana)
SENECA