
Debito USA: il nodo dei prossimi tre anni passa da interessi e rifinanziamenti
Il debito USA entra in una fase delicata: interessi e rifinanziamenti possono diventare il vero stress test.
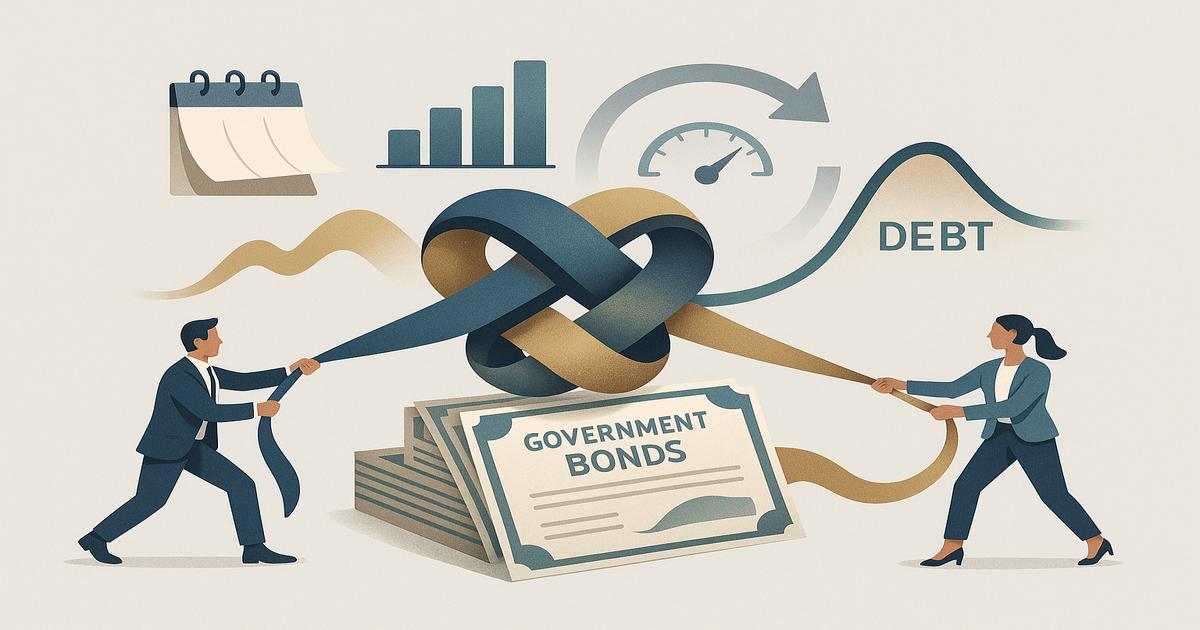
Il debito pubblico degli Stati Uniti non è soltanto una cifra da osservare nei report macroeconomici. È una macchina finanziaria complessa, alimentata da nuove emissioni, titoli in scadenza, interessi da pagare e fiducia costante da parte degli investitori. Quando questa macchina funziona senza attriti, il sistema assorbe livelli elevati di indebitamento con relativa calma. Quando però il costo del denaro aumenta e una quota rilevante di debito deve essere rinnovata, l’equilibrio può diventare più fragile.
Il punto critico non è semplicemente “quanto” debito esiste, ma a quali condizioni deve essere rifinanziato. Nei prossimi tre anni, il bilancio federale americano potrebbe trovarsi davanti a un passaggio particolarmente delicato: sostenere una spesa per interessi più pesante e, allo stesso tempo, convincere il mercato ad assorbire nuove emissioni o rinnovi di titoli già esistenti.
Perché il rifinanziamento è il cuore del problema
Uno Stato che emette debito non lo ripaga tutto in una sola volta. Molto spesso sostituisce vecchi titoli in scadenza con nuovi titoli. Questo processo è normale e avviene continuamente. Il problema nasce quando i nuovi titoli devono essere collocati a rendimenti più alti rispetto al passato.
Un esempio semplice: immaginiamo una grande azienda che per anni si è finanziata a costi bassissimi. Alla scadenza dei prestiti, non restituisce tutto con liquidità propria, ma rinnova il debito. Se però il nuovo finanziamento costa molto di più, il margine operativo si riduce. Nel caso di uno Stato, il principio è simile: più aumentano gli interessi da pagare, più risorse del bilancio vengono assorbite dal servizio del debito.
Questo crea un effetto a catena. Una parte crescente delle entrate pubbliche viene destinata non a investimenti, servizi o programmi strategici, ma al pagamento degli interessi. Non è necessariamente una crisi immediata, ma è una forma di pressione progressiva che limita la flessibilità fiscale.
Gli interessi come vincolo politico ed economico
Il pagamento degli interessi è una voce particolare del bilancio pubblico: non può essere ignorata senza conseguenze. Se lo Stato vuole mantenere credibilità sui mercati, deve onorare i propri impegni. Ciò significa che, in presenza di costi più elevati, altre aree del bilancio possono finire sotto pressione.
Questa dinamica può trasformarsi in un vincolo politico. I governi possono trovarsi costretti a scegliere tra aumento delle entrate, tagli alla spesa, ulteriore indebitamento o una combinazione di queste opzioni. Nessuna di queste strade è neutrale. Ognuna produce conseguenze economiche, sociali e finanziarie.
Il tema diventa ancora più sensibile perché gli Stati Uniti occupano una posizione centrale nel sistema finanziario globale. I titoli del Tesoro americano sono considerati da molti investitori un riferimento di liquidità e sicurezza. Se il mercato iniziasse a chiedere rendimenti sempre più alti per assorbire il debito, il segnale andrebbe ben oltre i confini americani.
Fiducia degli investitori: la variabile invisibile
Le crisi del debito raramente nascono da un singolo evento. Più spesso si sviluppano quando la fiducia comincia a deteriorarsi. Finché gli investitori ritengono sostenibile il percorso fiscale di un Paese, continuano a finanziare il debito a condizioni gestibili. Quando invece cresce il dubbio, il premio richiesto aumenta.
Il rischio non è soltanto contabile, ma psicologico e sistemico. Se il mercato percepisce che la traiettoria del debito diventa difficile da controllare, può pretendere rendimenti più elevati. Quei rendimenti, a loro volta, peggiorano il costo del servizio del debito. È un circuito che può rafforzarsi da solo.
Per questo l’orizzonte dei prossimi tre anni è importante: non perché una crisi sia inevitabile, ma perché il calendario dei rifinanziamenti e il livello degli interessi possono mettere alla prova la capacità del bilancio federale di assorbire nuovi costi senza generare instabilità.
Cosa dovrebbero osservare mercati e investitori
Per valutare la solidità della situazione, non basta guardare al livello assoluto del debito. Gli indicatori più rilevanti sono altri: quanto costa rifinanziare le scadenze, quale quota del bilancio viene assorbita dagli interessi, quanta domanda esiste per i nuovi titoli e come reagiscono gli investitori a ogni nuova emissione.
Un mercato ordinato può gestire anche volumi elevati di debito. Un mercato nervoso, invece, può trasformare ogni asta, ogni rinnovo e ogni revisione delle prospettive fiscali in un test di fiducia. In questo contesto, la sostenibilità non è un concetto statico: dipende dall’interazione continua tra politica fiscale, costo del capitale e appetito degli investitori.
Una fase da monitorare con attenzione
Il debito americano resta uno dei pilastri del sistema finanziario internazionale, ma proprio per questo le sue fragilità potenziali meritano attenzione. Se gli interessi continuano a pesare sul bilancio e il rifinanziamento diventa più oneroso, la questione fiscale potrebbe passare da tema tecnico a rischio macrofinanziario centrale.
I prossimi anni saranno quindi un banco di prova. Non serviranno necessariamente eventi estremi per creare tensione: potrebbe bastare una combinazione di costi più alti, scadenze ravvicinate e fiducia meno solida. In finanza, spesso le crisi non esplodono quando il debito è elevato, ma quando il mercato inizia a dubitare della capacità di gestirlo senza sacrifici crescenti.
Hai dubbi o domande?
Scrivici!
Siamo a tua disposizione per rispondere a tutti i tuoi dubbi e fissare un appuntamento per una consulenza gratuita.
QuickExchange™
Via A. Maspoli, 7
(Sassi Center)
Orari apertura
Lu–Ven 08:30–18:30
1° / ultimo Sab 08:00–12:00
Domenica Chiuso
Festivi Chiuso
Via Colombera, 10
Via Pobiette, 2
(Stabile Taiana)
Groucho Marx