
Stablecoin e MiCA: perché la liquidità conta più della forma della riserva
Stablecoin e MiCA: il confronto si sposta dalla custodia bancaria alla qualità della liquidità
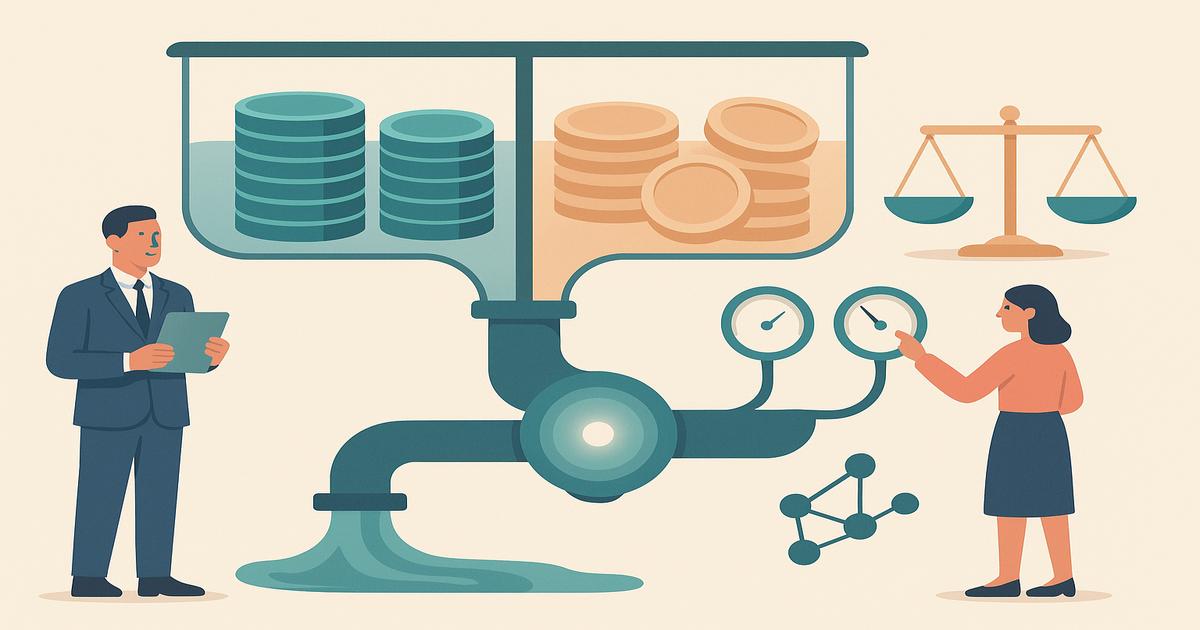
Il mercato delle stablecoin sta entrando in una fase in cui la regolamentazione non può più limitarsi a stabilire principi generali. La domanda centrale non è soltanto se un token digitale ancorato a una valuta tradizionale debba essere coperto da riserve adeguate. Su questo punto il consenso è ampio. Il vero nodo è un altro: quale tipo di riserva offre davvero sicurezza agli utenti e solidità al sistema?
Nel quadro europeo definito da MiCA, l’attenzione si concentra sugli obblighi imposti agli emittenti in materia di riserve bancarie. L’idea di fondo è semplice: una parte significativa degli asset a copertura delle stablecoin dovrebbe essere mantenuta presso banche, così da garantire disponibilità e controllo. Tuttavia, questa impostazione viene criticata da operatori del settore, tra cui Circle e Tether, perché rischia di trasformare una misura pensata per ridurre il rischio in una fonte di nuove fragilità.
Il problema delle riserve vincolate alle banche
A prima vista, imporre depositi bancari può sembrare una scelta prudente. Le banche sono istituzioni vigilate, dispongono di procedure consolidate e operano all’interno di un perimetro regolamentare noto. Per un legislatore, collegare le riserve delle stablecoin al sistema bancario tradizionale appare quindi come un modo per rendere più controllabile un settore nato fuori dai canali finanziari classici.
Il punto critico è che la sicurezza non dipende solo dal luogo in cui le riserve sono custodite. Dipende soprattutto dalla loro effettiva liquidabilità in condizioni normali e di stress. Se un emittente deve soddisfare richieste di rimborso elevate in tempi rapidi, ciò che conta è poter trasformare le attività in denaro disponibile senza ritardi significativi e senza perdite eccessive.
Un obbligo rigido di deposito bancario può creare concentrazione del rischio. Se molti emittenti sono costretti ad affidarsi a un numero limitato di istituti, il sistema diventa meno diversificato. Invece di distribuire il rischio, lo si può accentrare. In uno scenario di tensione, una difficoltà operativa o finanziaria di una banca coinvolta potrebbe avere effetti diretti sulla capacità degli emittenti di gestire i rimborsi.
Dalla quantità depositata alla qualità della liquidità
La proposta alternativa avanzata nel dibattito è spostare il focus dalla forma della riserva alla sua qualità. In altre parole, non stabilire soltanto dove debbano stare gli asset, ma definire con precisione quanto rapidamente debbano essere disponibili, con quale grado di sicurezza e secondo quali parametri verificabili.
Uno standard di liquidità avrebbe un approccio più funzionale. Un emittente dovrebbe dimostrare di poter far fronte alle richieste degli utenti anche in situazioni di mercato difficili. Questo potrebbe includere criteri sulla durata degli strumenti detenuti, sulla loro convertibilità, sulla diversificazione delle controparti e sulla capacità di eseguire rimborsi in tempi certi.
La differenza è sostanziale. Un deposito bancario non è automaticamente sinonimo di liquidità perfetta, così come un’attività non bancaria non è necessariamente illiquida. La regolamentazione più efficace dovrebbe valutare il comportamento delle riserve nel momento in cui servono davvero: quando gli utenti vogliono uscire, convertire o riscattare.
Tutela degli utenti e innovazione non sono obiettivi opposti
Nel settore delle stablecoin, la protezione degli utenti è fondamentale. Chi detiene un token ancorato a una valuta si aspetta stabilità, convertibilità e trasparenza. Se una stablecoin promette il rimborso a un valore determinato, l’emittente deve essere in grado di onorare quella promessa con continuità.
Allo stesso tempo, una regolamentazione troppo prescrittiva può ridurre la capacità degli operatori di progettare soluzioni efficienti. L’innovazione finanziaria si basa anche sulla possibilità di costruire modelli più rapidi, più automatizzati e più aperti rispetto all’infrastruttura bancaria tradizionale. Se ogni soluzione viene ricondotta forzatamente a schemi pensati per un’altra epoca, il rischio è frenare lo sviluppo senza ottenere maggiore sicurezza.
Un buon equilibrio dovrebbe partire da una domanda pratica: quale regola protegge meglio l’utente finale? Se la risposta è un sistema di riserve realmente liquide, trasparenti e verificabili, allora la priorità dovrebbe essere misurare la resilienza dell’emittente, non imporre un’unica architettura operativa.
Il futuro europeo delle stablecoin passa dalla flessibilità regolamentare
MiCA rappresenta un passaggio importante per il mercato crypto europeo. Offre un quadro più chiaro e crea condizioni di maggiore prevedibilità per imprese, investitori e utenti. Ma la qualità di una regolamentazione si misura anche dalla sua capacità di adattarsi a modelli tecnologici in evoluzione.
Le stablecoin non sono semplicemente conti bancari digitalizzati. Sono strumenti che vivono su infrastrutture programmabili, si muovono su mercati globali e possono essere utilizzati in contesti molto diversi: pagamenti, trading, tesoreria aziendale, trasferimenti internazionali e applicazioni finanziarie digitali.
Per questo, il confronto sulle riserve non è un dettaglio tecnico. È una questione strategica. Stabilire se debba prevalere un vincolo bancario rigido o un sistema basato su requisiti di liquidità significa decidere quale ruolo l’Europa vuole avere nell’economia digitale.
Una disciplina solida deve impedire arbitraggi, opacità e promesse non sostenibili. Ma deve anche evitare di confondere la prudenza con l’immobilismo. Nel caso delle stablecoin, la fiducia non nasce dalla semplice presenza di depositi presso una banca. Nasce dalla certezza che le riserve siano disponibili, diversificate, controllabili e sufficienti a garantire i rimborsi.
Il dibattito aperto da Circle e Tether mette quindi in luce una tensione destinata a crescere: regolamentare le stablecoin come un’estensione del sistema bancario o riconoscerle come una nuova infrastruttura finanziaria, da disciplinare con criteri propri. La risposta determinerà non solo il futuro degli emittenti, ma anche la competitività dell’Europa nel mercato globale dell’innovazione finanziaria.
Hai dubbi o domande?
Scrivici!
Siamo a tua disposizione per rispondere a tutti i tuoi dubbi e fissare un appuntamento per una consulenza gratuita.
QuickExchange™
Via A. Maspoli, 7
(Sassi Center)
Orari apertura
Lu–Ven 08:30–18:30
1° / ultimo Sab 08:00–12:00
Domenica Chiuso
Festivi Chiuso
Via Colombera, 10
Via Pobiette, 2
(Stabile Taiana)
BENJAMIN GRAHAM